¿Qué son las facturas cambiarias? Definición, funcionamiento y usos
📄 Una factura cambiaria es un documento comercial que combina la función de una factura tradicional con la de una letra de cambio, actuando simultáneamente como comprobante de una operación de compraventa y como título de crédito negociable. En la práctica, quien emite la factura cambiaria (el librador o acreedor) está otorgando un plazo de pago al comprador (el librado o deudor), transformando una obligación mercantil en un instrumento financiero que puede circular en el mercado.
El origen de este documento se remonta al comercio internacional medieval, cuando los mercaderes necesitaban una herramienta que permitiera diferir el pago sin depender exclusivamente del efectivo. A diferencia de una factura simple, que solo acredita la operación, la factura cambiaria crea una obligación de pago a futuro con valor legal propio, lo que le otorga mayor fuerza en cobros y en operaciones de financiación.
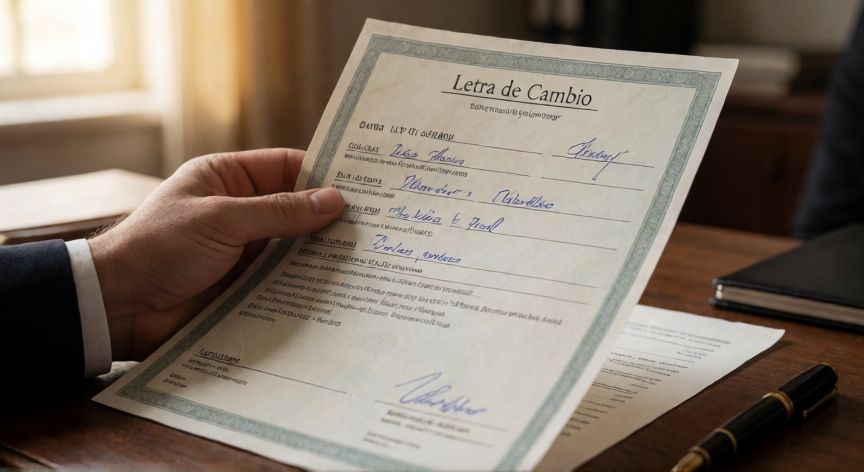
Desde el punto de vista jurídico, la factura cambiaria se rige por la Ley Cambiaria (o Ley de Letras de Cambio y Pagarés, según la legislación aplicable) y por las normas mercantiles generales. Esto significa que su estructura debe cumplir requisitos formales estrictos: mención de "letra de cambio" o "factura cambiaria", fecha de emisión, plazo fijo de vencimiento, importe en números y letras, nombre y firma del librador, y la aceptación del librado.
Un aspecto fundamental es su carácter autónomo: una vez emitida y aceptada, la obligación de pago se independiza de la relación mercantil original. Si el comprador aceptó la factura cambiaria, debe pagar al vencimiento incluso si existe una disputa sobre la calidad de la mercancía, aunque en la práctica esto puede verse matizado por defensas personales entre las partes originales.
La negociabilidad es otra de sus grandes ventajas. El tenedor de una factura cambiaria aceptada puede endosarla a un tercero, ya sea para cobrar anticipadamente (descuento bancario) o para satisfacer una propia deuda. Esta cadena de endosos permite que el documento circule como un medio de pago alternativo al efectivo o a la transferencia bancaria.
En el ámbito del comercio internacional, las facturas cambiarias son especialmente relevantes dentro de las operaciones con cartas de crédito documentarias. El importador acepta una letra de cambio vinculada a la factura de exportación, y el banco emisor de la carta de crédito se convierte en garante del pago, lo que reduce significativamente el riesgo crediticio del exportador.
Es importante diferenciar la factura cambiaria de otros instrumentos: la letra de cambio pura no acredita una operación concreta (puede ser emitida sin referencia a una compraventa), mientras que la pagaré es un compromiso unilateral del deudor. La factura cambiaria, en cambio, siempre está vinculada a una operación mercantil identificable y requiere la intervención de al menos dos partes con roles definidos.
En la contabilidad, la emisión de una factura cambiaria se registra como un bien patrimonial financiero (deudor a cobrar a plazo) para el acreedor, y como una obligación financiera (deuda a pagar a plazo) para el deudor. Su vencimiento genera una entrada o salida de tesorería que debe conciliarse con los registros contables de la operación original.
Las consecuencias fiscales también son relevantes: la factura cambiaria cumple a los efectos tributarios como documento válido para la deducción del IVA (en la UE) o del impuesto equivalente, siempre que contenga los datos obligatorios de facturación (NIF, descripción, importe, tipo impositivo), además de los requisitos formales cambiarios.
Sin la aceptación firmada del deudor (librado), la factura cambiaria no genera obligación ejecutable y se reduce a una simple factura con plazo de pago.
Dato clave