Cómo aumentar tus activos: guía práctica para crecer financieramente
Augmentar tus activos es el objetivo central de la planificación financiera personal, y la buena noticia es que no requiere ser millonario para empezar. El primer pilar es establecer un presupuesto realista que te permita destinar un porcentaje fijo de tus ingresos al ahorro e inversión. La regla general sugiere destinar al menos un 20% de tu ingreso neto, aunque cualquier porcentaje por encima de cero ya activa el mecanismo del interés compuesto. Usa herramientas como la regla 50/30/20 para repartir gastos fijos, variables y ahorro de forma equilibrada.
El segundo pilar es invertir de forma diversificada. No pongas todos los huevos en la misma cesta. Un portafolio bien construido suele incluir:
Acciones: 50-70% para crecimiento a largo plazo (fondos indexados tipo S&P 500 o MSCI World reducen el riesgo individual).
Obligaciones y bonos: 15-30% para estabilidad y renta fija.
Bienes inmuebles: 10-15% si tu horizonte supera los 10 años.
Cash y equivalentes: 5-10% como colchón de liquidez (3-6 meses de gastos).
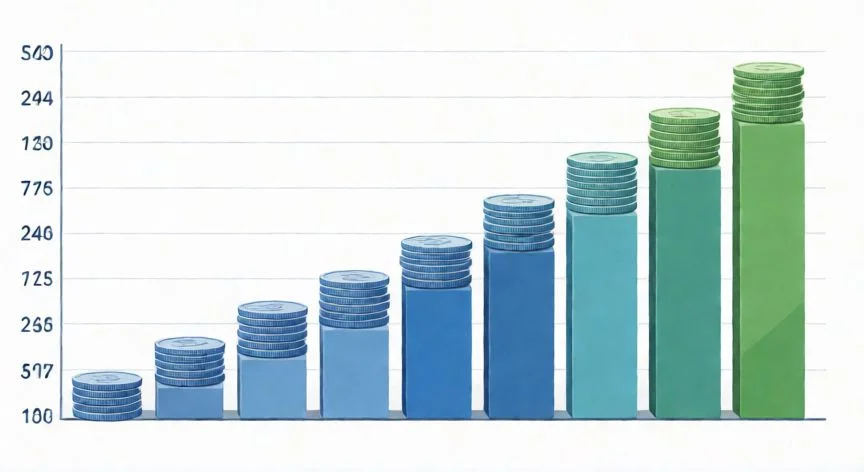
El interés compuesto es el motor principal del crecimiento patrimonial. Albert Einstein lo llamó la octava maravilla del mundo, y no exageraba. Si inviertes 500 euros al mes durante 30 años con un rendimiento medio anual del 7%, obtendrás aproximadamente 744.000 euros. De ese total, solo 180.000 son tus aportaciones directas; el resto lo genera el tiempo y la reinversión.
Un error común es intentar adivinar el momento perfecto para entrar o salir del mercado. La evidencia histórica muestra que la inversión sistemática mensual (DCA, por sus siglas en inglés) supera a la inversión discrecional en la mayoría de los escenarios. No necesitas timing, necesitas constancia.
Otro factor crítico es reducir deudas de alto coste. Si llevas un préstamo al 12% de interés, cualquier inversión que rinda un 7% te deja en números rojos. Prioriza eliminar deudas caras antes de ampliar tu cartera de inversión. Una vez libres de deudas problemáticas, todo lo nuevo que ingreses puede ir directo a activos.
El incremento progresivo de aportaciones es una táctica poco conocida pero poderosa. Cada vez que recibas un aumento de sueldo, un bonus o cualquier ingreso extraordinario, destina al menos el 50% de ese incremento a inversión. Así no sientes la pérdida en tu presupuesto mensual y tu cartera crece exponencialmente sin esfuerzo consciente.
Considera también los vehículos fiscales eficientes. En España, por ejemplo, los planes de pensiones y las PGC (Planes de Ahorro a Largo Plazo) ofrecen ventajas fiscales que reducen tu base imponible. Consulta con un asesor fiscal para identificar qué instrumentos disponibles en tu situación personal maximizan la eficiencia fiscal sin asumir riesgos innecesarios.
La revisión anual de tu portafolio es imprescindible. Una vez al año, revisa la asignación de activos y rebalancea: si las acciones han subido mucho y ahora representan el 80% de tu cartera cuando tu objetivo es 60%, vende parte de las ganancias y compra bonos o lo que esté por debajo. Esto te obliga a "vender caro y comprar barato" de forma disciplinada.
Por último, protege tus activos. Un seguro de vida y de incapacidad aseguran que un imprevisto no destruya años de esfuerzo. Una testamentaría planificada evita que la fragmentación de tu patrimonio genere costes innecesarios. Proteger es tan importante como acumular.
La regla de oro: destina al menos el 20% de tu ingreso neto a inversión y aumenta esa aportación con cada subida de sueldo.
Dato clave