
INICIO
finanzas · ahorro
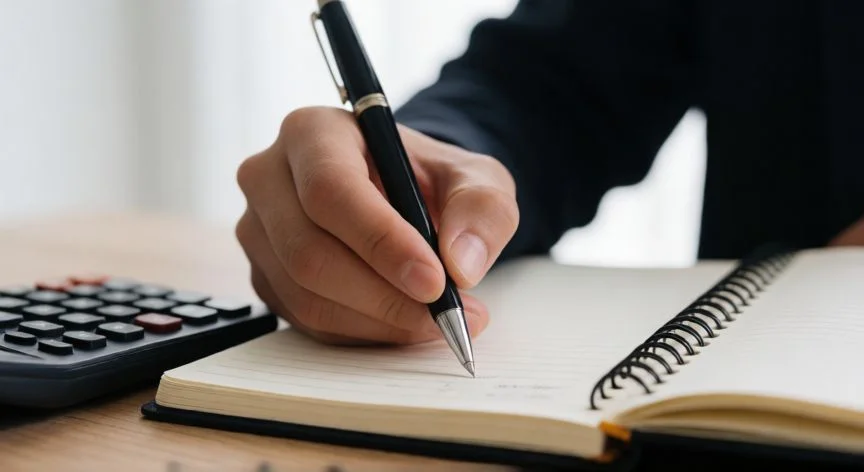
cómo ahorrar dinero si gano poco, Manos escribiendo presupuesto semanal en una libreta sobre mesa de cocina
finanzas ·#480 ·Lectura 9 min. · Redactor: Redacción Nexuscurioso

¿Cómo ahorrar dinero si gano poco?

Respuesta corta Verificado
Verificada!

El ahorro no depende de cuánto se gana, sino de cómo se administra. Empezar con el 1% del ingreso y subir un poco cada mes es más efectivo que esperar a que sobre algo.

01

Cómo ahorrar dinero si gano poco: guía realista para ingresos limitados

Ahorrar con un ingreso bajo se siente como una contradicción, y es comprensible. El costo de vida sube, la renta aprieta, la comida cuesta más, y al final del mes casi nunca queda un peso. La mayoría de personas con ingresos modestos destina todo lo que gana a vivienda, transporte, alimentación y servicios básicos. No queda margen, y eso genera una sensación de impotencia que paraliza.

Pero el ahorro no depende de cuánto se gana, sino de cómo se administra lo que entra. Pequeñas cantidades sostenidas en el tiempo construyen una red de seguridad que antes no existía. No se trata de privarse, de vivir sin gustos, de castigar cada peso. Se trata de organizar, decidir y repetirse con constancia. Y lo primero, siempre lo primero, es saber exactamente en qué se está gastando.

El primer paso práctico es registrar todos los gastos durante al menos un mes. No hace falta una app sofisticada, basta un cuaderno o una nota del teléfono. Se anotan cuatro categorías: ingresos netos (sueldo, comisiones, ventas, lo que realmente llega a la cuenta), gastos esenciales (vivienda, comida, transporte, servicios, salud), pagos de deuda (mensualidades, tarjetas, compromisos financieros), y gastos ajustables (compras, salidas, suscripciones, consumos que se pueden modificar). Esa fotografía mensual, aunque duela verla, es la base de cualquier plan.

Una vez que se tiene ese mapa, se construye un presupuesto mensual sencillo. No tiene que ser perfecto, ni elegante, ni complacer a nadie. Se anotan ingresos, se separan gastos fijos (renta, servicios, transporte, alimentos, pagos pendientes), se identifican los variables (salidas, compras personales, comida fuera de casa, entretenimiento) y se define una cantidad realista para ahorrar. La clave está en dividir los ingresos en tres bloques claros: esenciales, variables y ahorro. Si el presupuesto es demasiado estricto, se abandona en dos semanas. Realismo por encima de perfección.

El método 50/30/20 es un punto de partida conocido: 50% para necesidades, 30% para gastos personales y 20% para ahorro o deudas. Con ingresos bajos se adapta sin drama, por ejemplo a un 70/20/10. Lo importante no es el porcentaje exacto, es tener una estructura que ponga límites antes de gastar. Tomar decisiones antes del impulso, no después. Un ingreso de 10.000 pesos puede repartirse así:

CategoríaRango orientativo
Esenciales (renta, comida base, transporte, servicios, deudas mínimas)6.000 – 7.000
Variables (gustos planeados, salidas, compras no fijas)2.000 – 3.000
Ahorro500 – 1.000


Si hoy no se llega ni al 5%, se empieza con un 1% o un 2%. Y cada mes se sube un poco. No hay prisa, hay constancia.

El error más frecuente es esperar a que sobre algo para ahorrar. La realidad es que casi nunca sobra. El enfoque debe invertirse: el ahorro es una prioridad, no un resultado. Se llama "págate a ti primero", y consiste en apartar una cantidad pequeña apenas se recibe el ingreso, aunque sean 10, 20 o 50 pesos. Una cantidad separada con intención, repetida durante meses, crea una base que después se fortalece. No es heroísmo, es hábito.

“Recortar 20 o 30 pesos diarios en gastos hormiga representa entre 600 y 900 pesos de ahorro al cierre del mes, sin tocar lo esencial.”

Dato clave
cómo ahorrar dinero si gano poco, Frasco de cristal con monedas y billetes pequeños etiquetado como Ahorro
Imagen

Frasco de cristal con monedas y billetes pequeños etiquetado como Ahorro

02

Estrategias de ahorro sostenibles cuando el sueldo no alcanza para todo

Cuando no se puede ahorrar una cifra fija, conviene aplicar la regla del ahorro flexible. Ahorrar el 1% del ingreso e ir subiendo gradualmente, guardar monedas o billetes pequeños cada día, redondear gastos y apartar la diferencia. Elegir una cantidad mínima y revisarla mes a mes. Si los ingresos son fijos, apartar el mismo día de pago. Si cambian, definir un porcentaje pequeño por entrada. Y si un mes no se puede, no se cubre con deuda, se ajusta y se retoma con el siguiente ingreso.

Reducir los gastos hormiga es fundamental. Son esas pequeñas fugas que pasan desapercibidas pero que juntas suman una fuga grande: suscripciones que ya nadie usa, compras impulsivas, pagos automáticos olvidados, comida fuera de casa con frecuencia, compras del súper sin lista donde siempre entra algo extra. Recortar 20 o 30 pesos diarios representa un ahorro significativo al cierre del mes. El objetivo no es eliminar todo lo que se disfruta, sino liberar una cantidad concreta. Se distingue entre gustitos planeados (con monto y momento definidos) y fugas (que aparecen sin aviso, con excusas de "solo hoy" o "me lo merezco").

Para contener impulsos existen tácticas que no dependen de la motivación, sino de reglas simples:

  • Regla de las 24 horas: si la compra no es esencial, se espera un día. Si al día siguiente sigue el deseo y cabe en el tope, se compra.
  • Lista de compras obligatoria: lo que no está en la lista, no entra al carrito.
  • Topes por categoría: límite semanal para antojos, apps, cafés. Se acaba el tope, se acaba el gasto.
  • Diagnóstico rápido de 10 minutos: revisar movimientos bancarios y detectar en qué días se gasta más (quincenas, fines de semana, días de delivery).


El micro-ahorro automático es de las estrategias más eficaces. Apenas llega el ingreso se separa un monto fijo, 10 a 50 pesos diarios o un porcentaje mínimo. Si hay cuenta bancaria, se programan transferencias automáticas a una cuenta de ahorro, eliminando la tentación. Cuando el margen es reducido funcionan mejor métodos flexibles: el método de sobres (útil con efectivo, visualiza límites), ahorro automático de cantidad pequeña (para nómina), o ahorro por porcentaje. La consistencia gana al heroísmo.

Las metas medibles y cortas son esenciales. Una meta sin número y fecha es solo un deseo. Empezar con "ahorrar 500 pesos en 30 días". Dividir el ahorro por objetivos: emergencia, pagos importantes, estudios, salud, metas personales. El fondo de emergencia se construye por etapas: primero cubrir un imprevisto pequeño sin tarjeta ni prestado, después reunir una parte de los gastos esenciales de un mes, y luego aumentar gradualmente. No hace falta tener varios meses de gastos de golpe.

Un plan de 30 días para arrancar el hábito:
  • Día 1: fijar meta (monto y fecha), elegir micro-ahorro diario o semanal.
  • Día 2: anotar dos o tres fugas principales.
  • Día 3: definir topes por categoría.
  • Semana 1: aplicar regla de 24 horas y lista de compras.
  • Semana 2: ajustar presupuesto quitando una fuga, no un gusto planeado.
  • Semana 3: automatizar el ahorro, separar emergencias de metas.
  • Semana 4: revisar avances y subir el ahorro 50 o 100 pesos.

Un checklist semanal de quince minutos: revisar gastos sin juzgarse, separar micro-ahorro de la semana siguiente, ajustar un tope, registrar avance.

Evitar deudas innecesarias es clave, porque pueden consumir gran parte del ingreso. Si se tienen deudas y además se quiere ahorrar, se lista cada compromiso con saldo, tasa, pago mínimo y fecha. Se decide qué atacar primero y cuánto margen real queda para ahorrar. Endeudarse para cumplir una meta de ahorro solo cambia el problema de lugar. Los pagos mínimos se integran al presupuesto, se evitan atrasos, se reducen intereses y se ahorra aunque sea simbólico, para no perder el músculo del hábito.

Aprovechar descuentos tiene estrategia: antes de comprar se pregunta si realmente se necesita y si se compraría sin oferta. Usar efectivo o limitar la tarjeta en ciertos gastos ayuda a visualizar el gasto real y evita endeudarse sin darse cuenta. Generar pequeños ingresos extra suma: vender artículos que ya no se usan, ofrecer un servicio por proyecto (clases, reparaciones, diseño, redacción, limpieza), trabajos temporales. No hace falta duplicar el salario, basta un ingreso adicional pequeño y constante. Y destinar parte de aguinaldos, bonos o propinas al ahorro antes de incorporarlos a los gastos habituales.

Sobre dónde guardar el ahorro: separarlo del dinero cotidiano, mantenerlo accesible y seguro. Priorizar seguridad (opciones reguladas), liquidez (poder disponer ante un imprevisto) y objetivo (no invertir lo que se podría necesitar esa semana). Primero se construye el fondo de emergencia, aunque sea pequeño. Después se piensa en alternativas para que no se quede estancado.

Y hay mitos que bloquean: creer que ahorrar es cosa de ricos, que hay que ganar mucho y guardar lo que sobra, que significa privarse de todo, que si solo se puede poco no vale la pena. El ahorro tiene más que ver con constancia que con cantidad. Con ingresos bajos se puede empezar con el 5% o el 10% del ingreso, o con una cifra fija que no afecte lo básico. Y lo más importante: no compararse con otros. Cada situación es distinta, cada ritmo es propio. Ahorrar con ingresos limitados requiere disciplina, constancia y expectativas realistas. No grandes sacrificios de un día para otro, sino pequeños cambios sostenidos.

Conclusión:

¿cómo ahorrar dinero si gano poco?

Ahorrar con ingresos bajos no es un lujo reservado para otros, es una decisión pequeña que se toma cada mes, cada semana, cada día. No se necesita un sueldo alto, se necesita una lista de gastos, un tope por categoría y la terquedad de apartar algo, aunque sea simbólico, antes de gastar. Cada peso que se separa con intención construye una red que antes no existía, y esa red, aunque delgada, cambia la relación con el dinero de forma profunda.

Fuentes: 1º Sisofinanzaspersonales.com, 2º Yotepresto.com, 3º Nu.com.mx, 4º Debate.com.mx
IMAGEN1-AUTOR:Nexuscurioso | Licencia: Todos los derechos reservados | Url: ---
IMAGEN2-AUTOR:Nexuscurioso | Licencia: Todos los derechos reservados | Url: ---
Redacción: Redacción Nexuscurioso · Actualizado en: 15/10/2026

NexusCurioso recomienda: Para preguntas de FINANZAS, puede ser adecuada la ayuda de un profesional.

Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta
4.0 / 5 · 44 valoraciones Valorar

¿Tienes algo que aportar? Envíanos tu respuesta

Cómo ahorrar fácil y rápido: el control manda, no la nómina Cómo ahorrar fácil y rápido: el control manda, no la nómina Cómo ahorrar dinero cuando se tiene un salario bajo Cómo ahorrar dinero cuando se tiene un salario bajo
¿Quieres ver más respuestas sobre cómo ahorrar dinero si gano poco?
Más preguntas de finanzas