INICIO
finanzas · inversión
mejor forma de invertir en fondos indexados, Ordenador mostrando la evolución de un fondo indexado con notas de aportaciones mensuales
finanzas ·#9914 ·Lectura 6 min. Redacción de respuesta: Editorial NexusCurioso.com

¿Mejor forma de invertir en fondos indexados?

Respuesta corta

El 85-90% de los fondos activos no baten a su índice a 15 años (estudio SPGI). Un fondo indexado global con 0,10% TER puede superar a la mayoría de gestores pagados en 2,5%.

01

La mejor forma de invertir en fondos indexados: guía estratégica completa

Los fondos indexados se han consolidado como el vehículo de inversión preferido tanto para particularles como para instituciones. La razón es sencilla: replican la evolución de un índice bursátil (como el S&P 500, el MSCI World o el IBEX 35) con unos costes extremadamente bajos, generalmente entre el 0,07% y el 0,20% de comisión anual, frente al 1,5%-2,5% de los fondos activos. Según estudios de SPGI (Standard & Poor's) que abarcan más de dos décadas, aproximadamente el 85-90% de los fondos de gestión activa no logran batir a su índice de referencia a largo plazo.


La mejor forma de invertir comienza con una decisión fundamental: definir tu horizonte temporal y tu tolerancia al riesgo. Si tienes más de 10 años por delante, una exposición mayor a renta variable global (70-90%) es razonable. Si tu horizonte es inferior a 5 años, conviene incrementar la parte en renta fija o fondos monetarios para reducir la volatilidad. Esta asignación se puede revisar anualmente, pero no más frecuentemente, para evitar el error de intentar "adivinar" el mercado.


El método de inversión más respaldado por la evidencia es el Plan de Inversión Periódica (DCA, Dollar Cost Averaging): aportar una cantidad fija cada mes, sin importar la cotización del momento. Esto elimina el sesgo de intentar comprar en los mínimos y reduce el impacto emocional de las caídas. Por ejemplo, si aportas 300 € mensualmente a un fondo indexado global durante 20 años, el resultado será muy similar aunque hubieras invertido todo de golpe al inicio, pero con una fracción de la volatilidad psicológica.


En cuanto a la selección del fondo, las claves son:-tracking error bajo (idealmente menor a 0,10%), antigüedad superior a 5 años para validar la ejecución, tamaño de activos (AUM) mínimo de 100-200 millones para garantizar liquidez, y domiciliación en euros para evitar costes de cambio. Fondos como iShares MSCI World, Vanguard FTSE All-World, o SPDR S&P 500 son referencias amplias y baratas.


La diversificación geográfica y por tipo de activo es el segundo pilar. Una cartera sencilla pero robusta podría ser: 60% índice global de renta variable (MSCI World o FTSE All-World), 20% mercados emergentes, y 20% renta fija global o bonos gubernamentales. Esta estructura te expone a la economía mundial sin depender de un solo país o sector.


Un aspecto que muchos inversores olvidan es la eficiencia fiscal. En España, los fondos indexados tributan como resto de instrumentos al 19%-28% en la renta variable y al 19%-28% en renta fija. Mantener la inversión más de un año no da ventaja fiscal específica, pero el efecto del interés compuesto a 15-20 años es abrumador: 300 €/mes al 7% anual se convierten en más de 110.000 €.


Es igualmente importante evitar el sobre-optimización. No necesitas 12 fondos para diversificar; con 2-3 (uno global, uno emergentes y uno de bonos) cubres más del 95% de la exposición mundial. Cada fondo adicional añade complejidad, comisiones marginales y dificultad de rebalanceo sin una mejora proporcional del riesgo/retorno.


El rebalanceo anual es la única operación activa que necesitas: cuando un activo ha subido más de lo esperado y su peso en la cartera se ha desviado más de un 5% respecto a la asignación objetivo, vendes parte del que ha subido y compras el que va rezagado. Esto fuerza a "vender caro y comprar barato" de forma sistemática.


Por último, la disciplina emocional es el diferenciador real. En 2008, en marzo, el S&P 500 cayó un 57% desde su máximo. Quien mantuvo su DCA siguió aportando y hoy disfruta de una rentabilidad superior a quien se salió antes de la caída. La regla es: no tomes decisiones de inversión basándote en titulares de noticias ni en caídas del 10-20%, que son estadísticamente normales en un índice global.

“

Aportar 300 €/mes a un índice global al 7% anual durante 20 años genera más de 110.000 €. El interés compuesto es el motor real: el 75% del rendimiento se obtiene en los últimos 5 años.

Dato clave
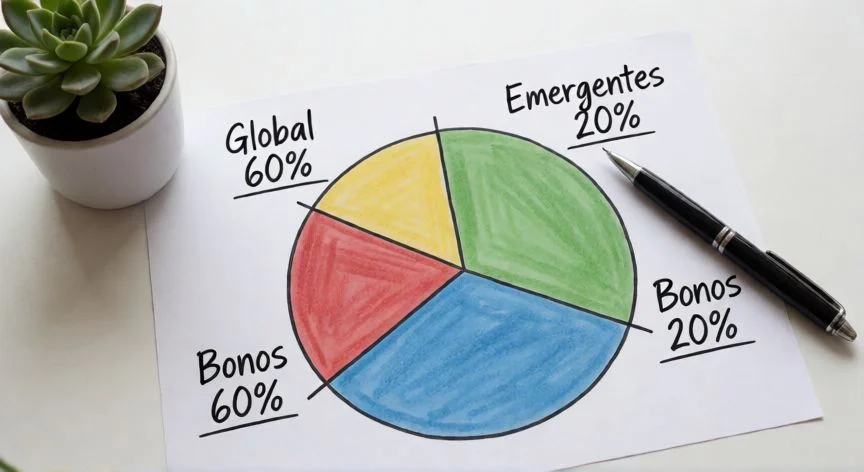
mejor forma de invertir en fondos indexados, Diagrama de repartición de cartera en fondos indexados con acciones globales, emergentes y bonos
Imagen

Diagrama de repartición de cartera en fondos indexados con acciones globales, emergentes y bonos

02

Cómo construir una cartera sólida con fondos indexados paso a paso

El coste total de la inversión (TER + comisiones de entrada/salida + spread) es el factor que más impacto tiene en tu rentabilidad neta a largo plazo. Un fondo con 0,10% de TER frente a uno con 0,75% supone una pérdida compuesta del ~4% anual sobre tu patrimonio. En 20 años, esa diferencia puede representar decenas de miles de euros en una cartera de 100.000 €. Prioriza siempre el coste bajo antes que cualquier otra característica.


La elección del bróker o entidad es crucial. Plataformas como Indexa Capital, MyInvestor, Trade Republic o Interactive Brokers permiten acceso a fondos indexados con comisiones de custodia cercanas a cero y aportaciones desde 50-100 €. Evita las carteras gestionadas por tu banco tradicional donde las comisiones totales pueden superar el 2%.


Una estrategia práctica para empezar: | Paso | Acción | |------|--------| | 1 | Define tu horizonte (10+ años) y tolerancia al riesgo | | 2 | Elige 2-3 fondos indexados (global + emergentes + bonos) | | 3 | Configura un DCA mensual de al menos el 10% de tus ingresos | | 4 | Revisa la asignación una vez al año (rebalanceo) | | 5 | No toques la cartera ante caídas del 15-20% |


El error más común es el "timing": esperar a que el mercado baje un 20% para empezar a invertir. Los datos históricos muestran que si esperas a comprar en los mínimos, probablemente no lo hagas nunca o lo hagas demasiado tarde. El tiempo en el mercado supera al timing del mercado de forma consistente.


Para quienes ya tienen capital acumulado, la inversión escalonada (lump sum vs. DCA extendido) es un debate clásico. La evidencia académica (Stantec Research, 2012) indica que invertir de golpe gana en el 68% de los casos históricos, pero la diferencia media es pequeña (~1-2% a 12 meses). Si la volatilidad te genera ansiedad, un DCA de 6-12 meses es perfectamente válido; lo importante es empezar.


Finalmente, recuerda que los fondos indexados no son una estrategia para hacerse rico en 2 años, sino para construir patrimonio de forma compuesta y sostenida. El inversor medio que mantiene un índice global durante 20 años ha obtenido históricamente entre el 7% y el 10% anual (nominal), con caídas intermedias del 30-50% que son parte del proceso.

Conclusión:

¿mejor forma de invertir en fondos indexados?

Invertir en fondos indexados es, en esencia, una estrategia de paciencia, baja comisión y diversificación masiva. No requiere conocimientos financieros avanzados, solo disciplina, un plan escrito y la capacidad de no reaccionar emocionalmente ante las caídas. Empieza con lo que puedas, mantén la constancia y deja que el interés compuesto haga su trabajo durante décadas.

Fuentes: SPGI SPIVA Scorecards, Vanguard Research, Stantec Research, Comisión Europea MiFID II —
Redacción: editorial NexusCurioso.com
4.0 / 5 · 46 valoraciones Valorar
La mejor forma de invertir 30.000 euros: estrategias, activos y errores a evitar La mejor forma de invertir 30.000 euros: estrategias, activos y errores a evitar La mejor forma de invertir 10.000 euros: estrategias que funcionan La mejor forma de invertir 10.000 euros: estrategias que funcionan
¿Quieres ver más respuestas sobre mejor forma de invertir en fondos indexados?
Más preguntas de finanzas
De otras categorías