Instagram
Guía completa: Cómo calcular el punto muerto económico
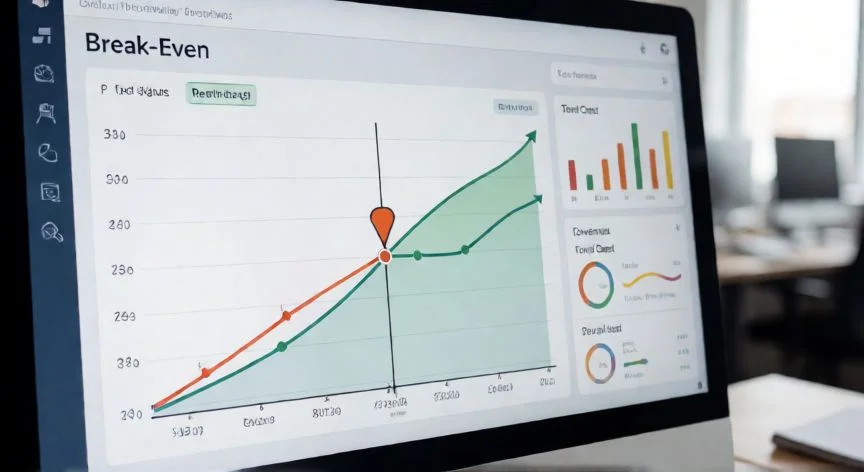
El punto muerto, también conocido como punto de equilibrio o break-even en inglés, es uno de los conceptos financieros más fundamentales para cualquier empresa. Se define como el volumen de ventas mínimo que una organización debe alcanzar para cubrir todas sus costos fijos y variables, sin generar ni ganancia ni pérdida. En este escenario, el ingreso total por las ventas es exactamente igual al costo total incurrido en la producción y comercialización de los bienes o servicios.
Para entender cómo se calcula, es vital distinguir entre los dos tipos principales de costos. Los costos fijos son aquellos que no varían con el nivel de producción (como alquileres, salarios administrativos o seguros), mientras que los costos variables cambian proporcionalmente al volumen producido (como materia prima, empaques o comisiones de ventas). La fórmula básica para calcular el punto muerto en unidades es dividir el total de costos fijos entre la diferencia entre el precio de venta unitario y el costo variable unitario. Esta diferencia se conoce como margen de contribución por unidad, que representa cuánto aporta cada venta a cubrir los costos fijos.
“Reducir costos variables desplaza el punto de equilibrio hacia la izquierda, aumentando la seguridad financiera.”
Dato clave