Cómo aumentar tus depósitos en BBVA de forma efectiva
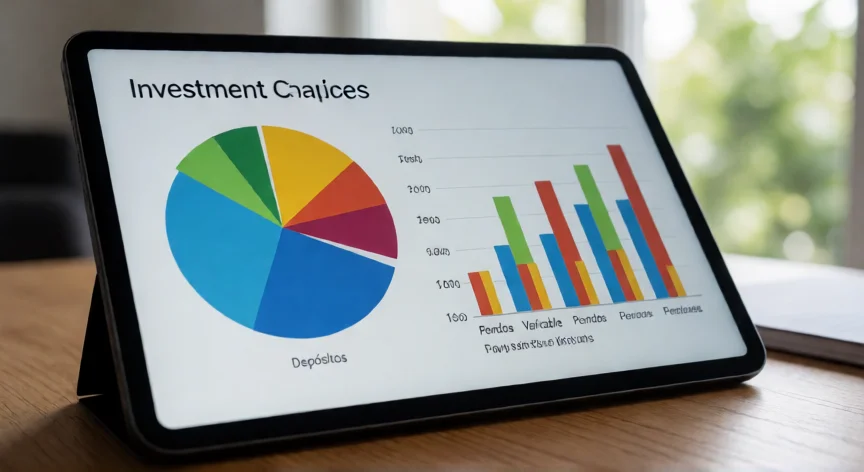
Aumentar tus depósitos en BBVA no se trata solo de meter más dinero en la cuenta, sino de construir un sistema de ahorro e inversión coherente que genere resultados con el tiempo. El primer paso es realizar un análisis honesto de tu situación financiera actual: ingresos fijos, variables, gastos esenciales, gastos superfluos y deudas pendientes. Solo cuando tienes claro cuánto dinero libre entra realmente cada mes puedes planificar con realismo. Muchas personas sobreestiman su capacidad de ahorro en un 20-30%, lo que lleva a planes insostenibles. Una vez definida tu capacidad de ahorro mensual, la clave es la automatización. BBVA permite programar transferencias recurrentes desde tu nómina hacia una cuenta de ahorro o un depósito. La regla más simple y eficaz es: ahorra antes de gastar. Programa la transferencia el mismo día que cobra el banco tu nómina, de modo que ese dinero 'desaparece' de tu cuenta corriente y no tienes la tentación de gastarlo. Dentro de BBVA dispones de varias categorías de productos que puedes combinar para hacer crecer tu patrimonio. En el extremo más conservador están las cuentas remuneradas, que ofrecen un interés superior al de una cuenta corriente tradicional, aunque los tipos varían según la oferta vigente y los requisitos de permanencia o antigüedad. Un poco más allá están los depósitos a plazo fijo, donde bloques tu capital un periodo determinado (3, 6, 12 meses o más) a cambio de un interés fijo garantizado. Si buscas un rendimiento superior y aceptas cierta volatilidad, BBVA permite acceder a fondos de inversión (mutuos) y a planes de pensiones. Los fondos indexados de bajo coste son una opción especialmente interesante para horizontes largos de 10 años o más, porque históricamente el mercado bursátil global ha ofrecido rendimientos medios anuales del 7-9% antes de impuestos. Los planes de pensiones, además, ofrecen ventajas fiscales: las aportaciones reducen tu base imponible en el IRPF hasta un límite legal anual. No olvides la diversificación. No pongas todo tu capital en un solo producto ni en una sola categoría. Un enfoque razonable para alguien con perfil moderado podría ser:
| Activo | % orientativo | Perfil de riesgo |
|---|---|---|
| Cuenta remunerada / liquidez | 10-15% | Muy bajo |
| Depósito a plazo fijo | 20-30% | Bajo |
| Fondos de renta fija / mixtos | 25-30% | Moderado |
| Fondos indexados / bolsa | 20-30% | Moderado-alto |
| Plan de pensiones | 5-10% | Según subyacente |
Un 50% de tu cartera en renta variable indexada global + 50% en renta fija de calidad es una combinación moderada que históricamente supera la inflación en horizontes de 10+ años.
Dato clave