Consejos clave para invertir en oro de forma inteligente
El oro ha sido durante milenios un refugio de valor universal. A diferencia de las acciones o los bonos, el oro no depende de la solvencia de una empresa o un gobierno, lo que lo convierte en un activo defensivo por excelencia. Sin embargo, invertir en oro correctamente requiere estrategia, no solo acumular lingotes. Antes de dar el primer paso, es fundamental definir tu objetivo: ¿buscas proteger tu patrimonio frente a la inflación, diversificar tu cartera o aprovechar una posible subida del precio del metal? Cada objetivo implica una estrategia distinta y un horizonte temporal diferente.
El primer consejo esencial es diversificar la forma en que tomas exposición al oro. No existe una única forma de invertir en este metal. Puedes adquirir oro físico (monedas, lingotes, joyería), invertir en ETFs respaldados por oro (como el iShares Gold Trust o el SPDR Gold Shares), comprar acciones de mineras auríferas (Barrick Gold, Newmont, AngloGold Ashanti) o utilizar contratos de futuros y opciones. Cada instrumento tiene su propia liquidez, coste de transacción y fiscalidad, por lo que conviene combinar dos o tres métodos según tu perfil.
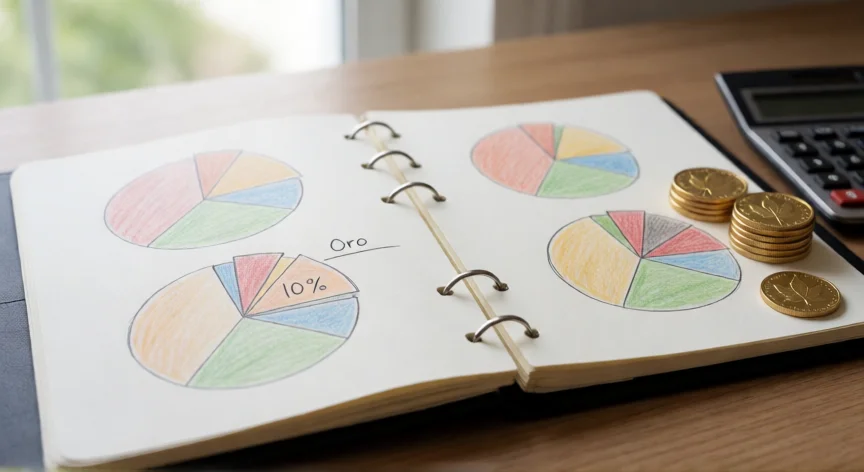
En cuanto a la proporción de oro en tu cartera, los analistas de gestión patrimonial recomiendan históricamente un rango entre el 5% y el 15% del total de inversiones de riesgo. Una cuota inferior al 5% apenas aporta protección, mientras que superar el 20-25% puede lastrar el rendimiento en mercados alcistas de renta variable. Ajusta este porcentaje a tu tolerancia al riesgo y a tu horizonte temporal.
Un principio fundamental es la compra periódica o dólar-cost averaging. En lugar de intentar "dar caza" al precio perfecto, establece un plan de aportaciones mensuales o trimestrales fijas. Esto suaviza el impacto de la volatilidad del precio y elimina el sesgo emocional de comprar solo cuando el oro sube. Si inviertes 500 euros cada mes en un ETF de oro durante cinco años, no necesitarás predecir ningún pico ni valle.
Otro consejo crucial: evita la joyería como vehículo de inversión. El precio de una pieza de joyería incluye un margen de fabricación, diseño y marca que puede superar el 40-60% sobre el valor del metal. Al revenderla, recuperarás únicamente el valor de fundición más una pequeña prima. Si quieres oro físico para inversión, opta por lingotes certificados (VAT/Gold, Good Delivery del LBMA) o monedas de inversión reconocidas (Eagle, Maple Leaf, Philharmonic, Krugerrand, Wiener Philharmoniker).
Ten en cuenta también los costes ocultos: la prima de compra sobre el precio spot (premium), los gastos de custodia si eliges ETFs físicos o cuentas metálicas, los spreads en futuros y, muy importante, la fiscalidad. En España, por ejemplo, el oro físico comprado antes de 2018 puede estar exento de IVA en reventa, mientras que los ETFs tributan como renta del ahorro al 19-28% en la plusvalía. Informarse antes de invertir ahorra sorpresas fiscales.
El almacenamiento seguro es un factor a considerar si eliges oro físico. Para importes superiores a unos 5.000-10.000 euros, la comodidad de tener el metal en casa puede pasar factura en términos de seguridad. Los armarios fuerte certificados, las cajas de seguridad de entidades bancarias o los depósitos en cámaras vault especializadas (como Brink's o Loomis) ofrecen niveles de protección distintos. Pesa el coste anual frente al valor del metal almacenado.
Un error frecuente es reaccionar emocionalmente a los titulares. El precio del oro puede subir un 20-30% en un año y luego corregir un 10-15% en meses. Si tu estrategia es de protección a largo plazo (5-10+ años), esas oscilaciones son ruido. Establece reglas escritas de entrada y salida antes de que el mercado se mueva, y no las modifiques por una noticia de última hora.
Finalmente, recuerda que el oro no genera ingresos pasivos: no paga dividendos ni intereses. Su rendimiento puro depende de la apreciación del precio. Esto significa que en un entorno de tipos de interés reales altos (inflación baja, tipos altos), el oro puede quedarse estancado durante años. Por eso funciona mejor como componente diversificador y no como único activo de crecimiento en tu cartera.
Un ETF físico de oro (tipo GLD/IAU) tiene una comisión anual del 0,17-0,40%, frente al 2-6% de prima y coste de custodia del lingote físico de pequeño tamaño.
Dato clave