INICIO
finanzas · ahorro
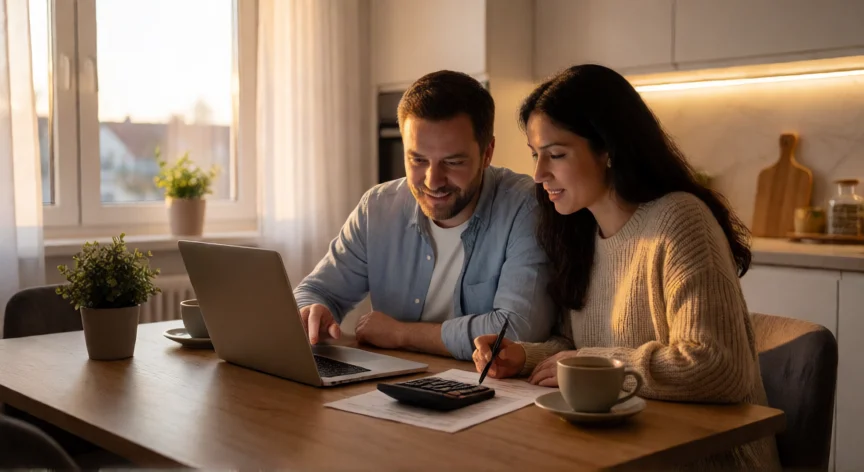
como aumentar mis ahorros, Pareja revisando su presupuesto mensual en casa con portapapeles y calculadora
finanzas ·#10960 ·Lectura 7 min. Redacción de respuesta: Editorial NexusCurioso.com

¿Como aumentar mis ahorros?

Respuesta corta

Aplica la regla 50/30/20: 50% necesidades, 30% deseos, 20% mínimo a ahorro. Automatiza la transferencia el día del cobro.

01

Cómo Aumentar Tus Ahorros de Forma Realista y Sostenible

Aumentar los ahorros no es cuestión de voluntad sino de sistema. La mayoría de las personas que logran acumular patrimonio no ganan más que el promedio, sino que estructuran sus finanzas de manera disciplinada. El primer paso, y el más importante, es conocer exactamente a dónde va cada euro que entra y sale de tu bolsillo durante un mes completo. Anota todos tus gastos, por pequeños que sean: el café de la mañana, la suscripción que olvidaste cancelar, el transporte. Al final de 30 días tendrás un mapa real de tus fugas económicas. Con ese diagnóstico en mano, aplica la regla del 50/30/20 como punto de partida: destina el 50% de tu ingreso neto a necesidades (vivienda, comida, transporte), el 30% a deseos (ocio, salidas, hobbies) y al menos el 20% a ahorro e inversión. Si por ahora solo puedes apartar un 10%, no te frustres: lo importante es empezar y subir ese porcentaje gradualmente cada trimestre. La automatización es tu mejor aliada. Programa una transferencia automática a una cuenta de ahorro separada el mismo día que cobras nómina. Si el dinero no está en tu cuenta corriente, no lo verás y no lo gastarás. Muchas entidades bancarias permiten programar transferencias recurrentes con un mínimo de 10 o 20 euros, lo cual es más que suficiente para crear el hábito. Revisa tus gastos fijos mensuales como si fueras un auditor externo. Compañía de telefonía, seguro del coche, gimnasio, streaming: cada una de estas partidas puede renegociarse, reducirse o eliminarse. Cambiar a un plan de datos más ajustado, comparar seguros con comparadores online o cancelar suscripciones que no usas puede liberarte entre 30 y 80 euros al mes sin notar el cambio en tu calidad de vida. Un error clásico es ahorrar lo que sobra al final del mes. Casi nunca sobra nada. Invierte la lógica: ahorra lo primero, nada más recibir tu ingreso, y vives con lo que queda. Este pequeño cambio de mentalidad, conocido como "págate a ti mismo primero", es la diferencia entre quien ahorra por accidente y quien ahorra por diseño. Crea un fondo de emergencia equivalente a 3 a 6 meses de gastos esenciales. Colócalo en una cuenta de ahorro con interés (las cuentas remuneradas actuales ofrecen tipos competitivos) o en fondos de liquidez. Este colchón te protege ante imprevistos —una avería, una baja médica, la pérdida de empleo— y evita que tengas que recurrir a créditos o tarjetas de crédito, que son los peores enemigos del ahorro. No subestimes el poder de los microahorros. Guardar 50 céntimos de cambio, redondear cada gasto a la unidad inferior o usar apps que detectan y apartan décimas puede parecer insignificante, pero multiplicado por 365 días y varios años, la diferencia es notable. La clave no es la cantidad individual, sino la constancia. Establece metas de ahorro concretas y con fecha: un viaje en 8 meses, un electrodoméstico en 3 meses, una entrada para una vivienda en 5 años. Asigna a cada meta su propia subcuenta o hucha digital. Ver el progreso hacia un objetivo tangible multiplica la motivación y evita que el ahorro se sienta abstracto o castigo. Finalmente, recuerda que ahorrar sin hacer crecer el dinero a largo plazo significa perder poder adquisitivo por la inflación. Una vez cubierto tu fondo de emergencia, empieza a destinar una parte de tus ahorros a vehículos de inversión de bajo coste (fondos indexados, ETFs diversificados) donde tu dinero puede revalorizarse por encima de la inflación media. No necesitas ser experto: 30 minutos de estudio al mes son suficientes para tomar decisiones informadas.

“

Tu fondo de emergencia debe cubrir entre 3 y 6 meses de gastos esenciales. Sin él, cualquier imprevisto destruye tu plan de ahorro.

Dato clave
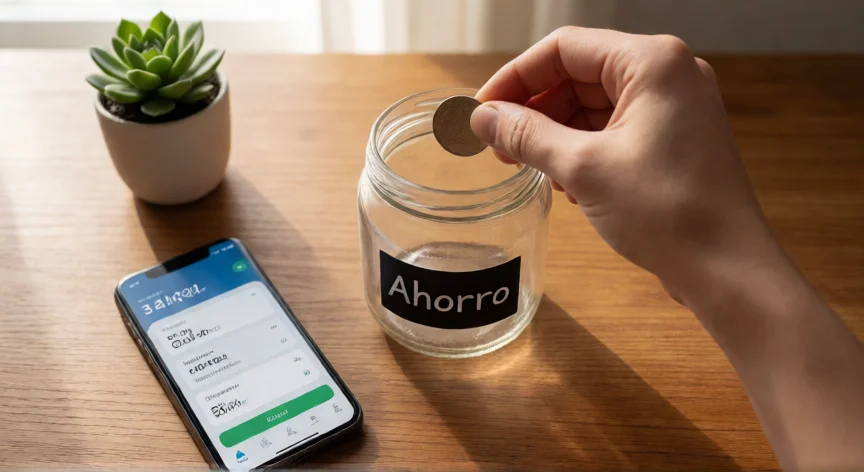
como aumentar mis ahorros, Mano guardando una moneda en un bote de cristal etiquetado Ahorro sobre un escritorio
Imagen

Mano guardando una moneda en un bote de cristal etiquetado Ahorro sobre un escritorio

02

Estrategias Prácticas para Multiplicar tu Cuentahabitantes de Ahorro Mes a Mes

El efecto del estilo de vida inflacionario (también llamado "lifestyle creep") es el ladrón silencioso de los ahorros. Cada vez que suben tus ingresos, tiendes a subir también tu nivel de gasto: coche más grande, restaurantes más caros, ropa de marca. La regla de oro para contrarrestarlo es destinar al menos la mitad de cualquier aumento salarial directamente al ahorro, no al gasto. Así tus hábitos de vida no se descontrolan y tu colchón crece en proporción a tus ingresos. Aprovecha los ingresos extraordinarios a tu favor. La paga extra, el bonus, el regalo de cumpleaños, la devolución de impuestos: en lugar de diluirlos entre los gastos del mes, programa que el 70-80% de ese ingreso extra vaya directamente a tu cuenta de ahorro o a una inversión. Son cantidades que, tratadas como ingreso normal, desaparecen en dos semanas. Cocina más y planifica tus compras. La alimentación fuera de casa puede suponer hasta tres veces más que preparar la misma comida en casa. Dedicar una tarde semanal a planificar menús y hacer la compra con lista reduce el gasto en un 20-30% y, además, mejora la calidad nutricional de tu dieta. Revisa tu relación con el dinero de forma periódica. Una vez al mes, dedica 15 minutos a repasar tu presupuesto, ajustar categorías y celebrar lo que has conseguido apartar. No se trata de una dieta estricta, sino de una conversación honesta contigo mismo sobre prioridades. Comparte tus metas con alguien de confianza: pareja, amigo o incluso una comunidad online de finanzas personales. La rendición de cuentas (accountability) aumenta la probabilidad de cumplir tu objetivo en un 65% según estudios de comportamiento financiero. Saber que alguien más espera tu informe mensual te da ese empujón extra. Ten cuidado con las compras impulsivas. Aplica la regla de las 48 horas: ante cualquier gasto no planificado superior a 50 euros, espera dos días. En el 70% de los casos, el deseo se diluye y evitas un gasto que al mes siguiente te hará sentir culpa. Las apps de presupuesto con "modo espera" te ayudan a formalizar esta pausa. En resumen, aumentar tus ahorros es un proceso iterativo, no un evento puntual. Cada mes revisas, ajustas y subes una pequeña palanca. En 12 meses, el efecto acumulado de pequeños cambios constantes te sorprenderá: no necesitas un sueldo millonario, necesitas un sistema que funcione en piloto automático y que respete tu realidad actual.

Conclusión:

¿como aumentar mis ahorros?

Aumentar tus ahorros no requiere un salario extraordinario, sino un sistema coherente, automatizado y revisado cada mes. Empieza hoy con un solo cambio: separa un porcentaje fijo del día uno, define una meta concreta y protege tu fondo de emergencia. La constancia supera a la intensidad, y en 12-24 meses verás resultados que hoy parecen imposibles.

Fuentes: Asignatura pendiente de las finanzas personales (Banco de España), El hombre más rico de Babilonia (George S. Clason), IEF - Instituto de Estudios Financieros, Personal Finance Research Center —
Redacción: editorial NexusCurioso.com
Guía Definitiva para Ahorrar Dinero Cada Mes de Forma Eficaz Guía Definitiva para Ahorrar Dinero Cada Mes de Forma Eficaz Cómo mejorar tus finanzas personales paso a paso Cómo mejorar tus finanzas personales paso a paso
¿Quieres ver más respuestas sobre como aumentar mis ahorros?
Más preguntas de finanzas
De otras categorías