Instagram

Dónde y cómo ahorrar en 2026: un sistema que sí funciona
El dinero no se va, se filtra. Y la mayoría de quienes sienten que no pueden ahorrar no tienen un problema de voluntad: tienen un problema de diseño. La cultura popular repite que ahorrar exige disciplina de hierro, disciplina que el ser humano sencillamente no está construido para sostener mes tras mes. Cuando el ahorro depende de recordar, decidir y ejecutar cada mes, el resultado es el mismo siempre: no sobra nada al final. El cerebro gasta primero, y lo que queda se consume. No es un defecto de carácter, es un patrón conductual documentado.
Existen tres causas reales que explican por qué el ahorro se desmorona, y ninguna es la falta de disciplina. La primera es que se intenta ahorrar al final del mes, cuando los gastos ya han expandido su huella hasta ocupar todo el ingreso disponible. La segunda es que la intención es demasiado vaga: «ahorrar más» no es un objetivo, es un deseo difuso que el cerebro no registra como prioridad. La tercera es la ausencia de fricción: si el mismo dinero está en la cuenta donde pagas todo, se gasta, porque la disponibilidad inmediata borra la pausa reflexiva que toda decisión de ahorro necesita.
El primer paso tangible es calcular el ingreso neto real, no el bruto. Lo que llega a tu cuenta después de impuestos, deducciones de seguridad social y descuentos automáticos puede ser entre un 15% y un 30% menos de lo que appears en la nómina. Trabajar con el número equivocado hace que cualquier presupuesto se rompa desde el inicio. Una vez tienes esa cifra, el sistema más eficaz se organiza en tres niveles ordenados por impacto, no por esfuerzo.
Nivel 1 — Acciones obligatorias antes de cualquier otra cosa:
- Ahorro automático antes del gasto. El día que llega el ingreso, una cantidad fija se mueve sola a una cuenta separada. No requiere decisión diaria, solo configurar una vez. Estudios referenciados por la Federal Reserve Bank sobre comportamiento financiero confirman que automatizar es la práctica más consistente para sostener el hábito a largo plazo, por encima de cualquier estrategia basada en fuerza de voluntad.
- Fondo de emergencia como prioridad absoluta. Antes de invertir en cualquier instrumento, hay que cubrir entre tres y seis meses de gastos fijos: vivienda, alimentación, transporte, servicios básicos. Sin ese colchón, cualquier imprevisto destruye el ahorro acumulado y genera deuda, de modo que construir sin base es reconstruir permanentemente. Se guarda en una cuenta separada, de fácil acceso pero con una capa de fricción: la necesidad de transferir entre cuentas reduce la tentación de tocarlo para gastos no urgentes.
¿Cuánto automatizar? La referencia de entrada es el 10% del ingreso neto; si eso resulta inviable, se empieza con un 5%, porque el porcentaje importa menos que la constancia. Con un ingreso neto de 10.000 MXN mensuales, el 10% son 1.000 al mes y 12.000 guardados en doce meses sin esfuerzo perceptible. Con 2.800.000 COP, el 10% son 280.000 al mes y 3.360.000 al año. Según datos del BID, los hogares de la región que no ahorran formalmente enfrentan mayores dificultades ante emergencias y acumulan menos patrimonio a largo plazo.
Nivel 2 — Cazar los gastos hormiga: Son esos pagos pequeños que individualmente parecen irrelevantes, pero que acumulados representan entre un 10% y un 20% del ingreso mensual, gastados sin decisión consciente. El ejercicio de diagnóstico dura quince minutos, se hace una vez al mes: revisar el estado de cuenta del último mes completo y clasificar cada gasto en tres categorías.
| Categoría | Ejemplos típicos | Acción |
|---|---|---|
| Necesario | Alquiler, alimentación básica, transporte, suministros | Mantener y optimizar tarifas |
| Opcional-valioso | Suscripciones activas usadas, ocio planificado | Evaluar cada trimestre si sigue aportando valor |
| Opcional-prescindible | Streaming no usado, apps de productividad olvidadas, membresías automáticas, compras impulsivas con pago guardado | Eliminar y redirigir ese monto exacto al ahorro automático el mismo día |
Complementa este diagnóstico la regla de las 72 horas: cuando surge el impulso de comprar algo no planificado y no urgente, esperar tres días antes de decidir. El 70% de las veces el impulso desaparece, y si después de ese tiempo todavía se desea y cabe en el presupuesto, se compra sin culpa. Ahorrar no significa dejar de consumir, sino consumir evaluando la relación entre precio, calidad y utilidad real.
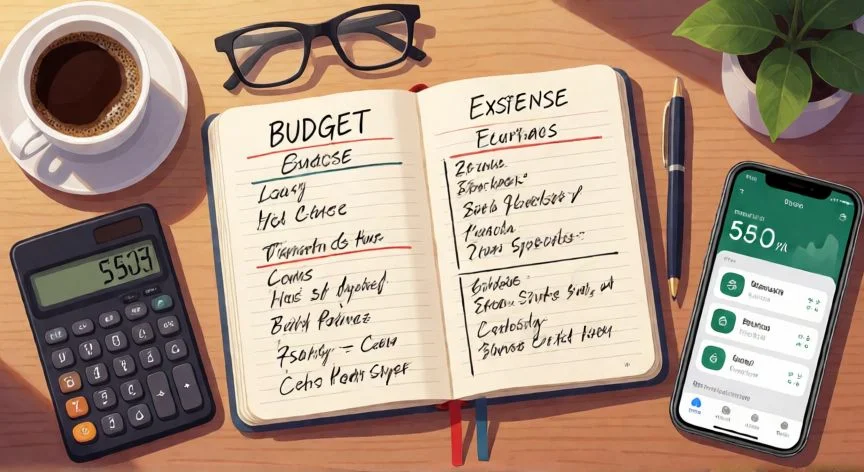
Nivel 3 — Hacer rendir el ingreso disponible: La regla 50/30/20 destina el 50% a necesidades básicas, el 30% a calidad de vida y el 20% a ahorro e inversión. Si el ingreso es muy ajustado, puede adaptarse a 60/20/20 o incluso 70/15/15. Lo que no cambia es que el porcentaje de ahorro va antes del gasto, nunca al final. Es una guía de distribución, no una fórmula rígida: adaptarla a la realidad propia es más útil que seguirla al pie de la letra y abandonarla en el segundo mes.
Las metas de ahorro con nombre específico multiplican la motivación. «Ahorro para emergencias», «fondo para el viaje de fin de año», «enganche del departamento»: las investigaciones en comportamiento financiero indican que una meta genérica tiene tasa de abandono alta, mientras que una meta concreta como «15.000 para diciembre» activa mecanismos de compromiso mucho más fuertes. La recomendación es abrir una subcuenta o cuenta separada por cada meta, de modo que el nombre de la cuenta sea el nombre del objetivo. El método de los sobres adaptado a la era digital asigna un límite de gasto a cada categoría al inicio del mes, y cuando ese límite se agota, no se gasta más en esa categoría hasta el siguiente período. En su versión física son efectivo en sobres etiquetados; en la digital, subcuentas en apps bancarias o fintech con límites configurados. La clave es tomar la decisión de cuánto gastar en el momento de presupuestar, no en el momento de gastar.
“El 70% de las veces el impulso de compra desaparece tras 72 horas de espera: la regla de las 72 horas es la herramienta anti-compra impulsiva más simple.”
Dato clave