INICIO
finanzas · ahorro
consejos para ahorrar, Persona anotando gastos en una libreta de presupuesto sobre la mesa de la cocina con café y calculadora
finanzas ·#11450 ·Lectura 6 min. Redacción de respuesta: Editorial NexusCurioso.com

¿Consejos para ahorrar?

Respuesta corta

Automatizar la transferencia de ahorro el día del cobro es la técnica más eficaz: lo que no ves, no lo gastas.

01

Consejos Prácticos para Ahorrar Dinero Cada Mes

El primer paso para ahorrar dinero es entender exactamente a dónde va tu dinero. Muchas personas creen que no pueden ahorrar porque "gastan mucho", pero en realidad el problema es la falta de visibilidad. Dedica una semana a anotar cada gasto, por pequeño que sea: el café de la mañana, la suscripción que olvidaste cancelar, el snack del camino al trabajo. Cuando tienes el mapa completo, las oportunidades de recorte aparecen solas.
Aplica la regla 50/30/20 como punto de partida. Esta sencilla distribución proporcional te ayuda a estructurar tus finanzas: destina el 50% de tus ingresos netos a necesidades (vivienda, alimentación básica, transporte, luz, agua), el 30% a deseos (ocio, salidas, hobbies) y el 20% a ahorro e inversión. Si el 20% te parece elevado al principio, empieza con un 10% y ve subiendo un punto cada mes hasta llegar a tu objetivo.
Automatiza tus ahorros para que no tengas que pensar en ellos. Configura una transferencia automática a una cuenta de ahorro separada el mismo día que cobras tu nómina. Si el dinero no aparece en tu cuenta corriente, no lo verás y, por tanto, no lo gastarás. Este pequeño truco de ingeniería financiera es, según múltiples estudios de comportamiento, el método más eficaz para quienes tienen dificultades para guardar dinero manualmente.
Audita tus suscripciones y contratos de forma trimestral. Streaming, gimnasio, música, software en la nube, seguros duplicados... Los gastos fijos pequeños se acumulan de forma silenciosa. Una revisión cada tres meses puede liberar entre 30 y 80 euros mensuales sin que notes ninguna diferencia real en tu calidad de vida.
Reduce el coste de la energía y los servicios básicos. Cambiar a bombillas LED, desconectar dispositivos en modo standby, negociar la tarifa de tu compañía eléctrica o de telefonía móvil con un simple teléfono de atención al cliente pueden suponer un ahorro de entre 100 y 300 euros al año. No subestimes el poder de una llamada de 15 minutos.
Crea un fondo de emergencia antes de pensar en grandes compras. El objetivo es tener acumulados entre tres y seis meses de gastos fijos en una cuenta líquida de fácil acceso. Este colchón te protege frente a imprevistos (roto del coche, avería de la lavadora, baja médica) sin que tengas que recurrir a tarjetas de crédito o préstamos con intereses.
Usa la técnica de la "lista de las 48 horas" antes de cualquier compra no planificada. Cuando sientas la tentación de comprar algo que no está en tu presupuesto, anótalo y espera 48 horas. En la mayoría de los casos, el impulso inicial se desvanece y compruebas que no lo necesitabas realmente. Esta simple pausa rompe el ciclo del gasto por emoción.
Establece objetivos de ahorro específicos y visibles. "Ahorrar dinero" es vago y motivador a largo plazo. "Ahorrar 1.200 euros para las vacaciones de agosto" o "Tener 5.000 euros guardados para la entrada del piso en 18 meses" es concreto y medible. Asigna cada euro que ahorras a un objetivo concreto: verás la barra de progreso y eso multiplica la motivación.
Revisa tu nómina y tu situación fiscal al menos una vez al año. Verifica que te están descontando lo correcto, que las deducciones aplicables (hijos a cargo, alquiler, discapacidad) estén bien registradas y que no pierdas días de vacaciones sin disfrutar. A veces, la forma más rápida de "ahorrar" es asegurarte de que estás cobrando lo que te corresponde.

“

La regla de las 48 horas antes de una compra no planificada elimina hasta un 70% de los gastos impulsivos.

Dato clave
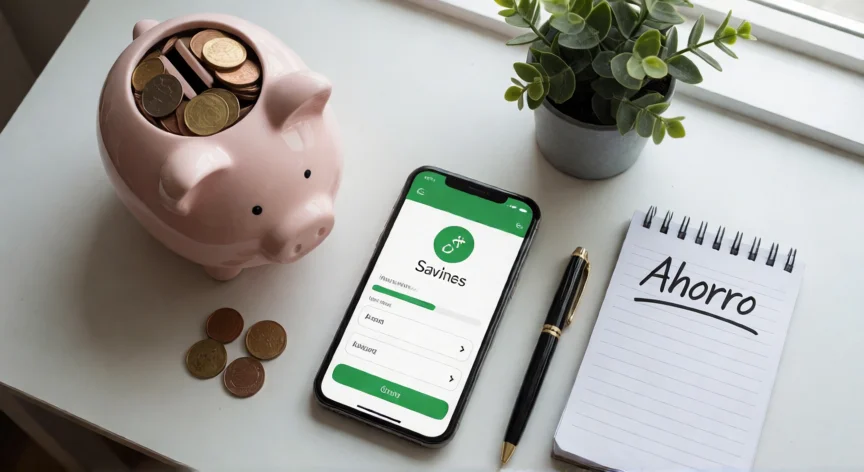
consejos para ahorrar, Vista cenital de herramientas de ahorro: hucha, móvil con app de ahorro y libreta con la palabra Ahorro
Imagen

Vista cenital de herramientas de ahorro: hucha, móvil con app de ahorro y libreta con la palabra Ahorro

02

Estrategias comprobadas para aumentar tus ahorros sin sacrificar tu calidad de vida

La alimentación es el segundo mayor gasto variable para la mayoría de hogares, después de la vivienda. Planificar menús semanales, hacer una lista de la compra y ceñirse a ella, comprar productos de marca blanca para básicos (arroz, legumbres, aceite) y reducir el desperdicio alimentario pueden recortar entre 50 y 150 euros mensuales sin renunciar a comer bien.
El transporte es otro gran asesino silencioso del bolsillo. Evalúa si de verdad necesitas el coche para todos los desplazamientos. Un abono de transporte público, ir en bici distancias cortas o combinar teletrabajo con días presenciales pueden generar ahorros significativos. Si el coche es imprescindible, revisa la presión de las ruedas, el mantenimiento preventivo y considera el cambio a un seguro más ajustado.
Genera ingresos extras que se dirijan íntegros al ahorro. Vender objetos que no usas (ropa, electrónica, muebles), hacer pequeños trabajos freelance en tu tiempo libre o alquilar una habitación libre son fuentes de ingreso complementario. La clave es que ese dinero extra no entre en tu cuenta corriente para gastarlo, sino que vaya directamente a tu plan de ahorro.
Educa a toda la familia en hábitos de ahorro. Si vives en pareja o con hijos, establezcan juntos una "reunión financiera" mensual de 20 minutos donde repaséis gastos, avances hacia los objetivos y celebréis logros. La transparencia reduce conflictos y crea una cultura del ahorro compartida.
Cuidado con el efecto de la inflación del estilo de vida. Cuando recibes un aumento o un bonus, es tentador subir tu nivel de gasto al nuevo nivel de ingresos. Resiste esa tentación: destina al menos la mitad del incremento directamente a ahorro o a amortizar deudas. De lo contrario, en dos años estarás gastando todo lo que ganas y seguirás sin progresar financieramente.
Elimina deuda de alto interés como prioridad máxima. Si tienes una tarjeta de crédito con un 20% TAE o un préstamo personal con el 15%, ese dinero lo estás "perdiendo" cada mes. Antes de invertir en fondos indexados al 7%, paga la deuda. Es la inversión más segura y garantizada que puedes hacer.
Revisa anualmente tu plan de ahorro y ajústalo. Lo que funcionaba a los 25 años no es lo mismo que a los 40. Cambia el peso entre ahorro para jubilación, fondo de emergencia y objetivos a corto plazo. La flexibilidad es clave para que el sistema no se rompa ante la vida real.

Conclusión:

¿consejos para ahorrar?

Ahorrar dinero no se trata de vivir en la miseria, sino de tomar el control consciente de tus finanzas. Empieza hoy con un solo hábito: anota tus gastos durante una semana o configura una transferencia automática de un 5%. La constancia pequeña y sostenida supera siempre al gran esfuerzo esporádico. En seis meses, mirando hacia atrás, te sorprenderá lo que has conseguido.

Fuentes: Asfinanciera, Consumer Eroski, Bankinter Academia Financiera —
Redacción: editorial NexusCurioso.com
Cómo Ahorrar Dinero Cada Mes: La Guía Definitiva para Mejorar tus Finanzas Cómo Ahorrar Dinero Cada Mes: La Guía Definitiva para Mejorar tus Finanzas Cómo Ahorrar Más Dinero al Mes: Estrategias Prácticas y Efectivas Cómo Ahorrar Más Dinero al Mes: Estrategias Prácticas y Efectivas
¿Quieres ver más respuestas sobre consejos para ahorrar?
Más preguntas de finanzas
De otras categorías