
INICIO
finanzas · ahorro
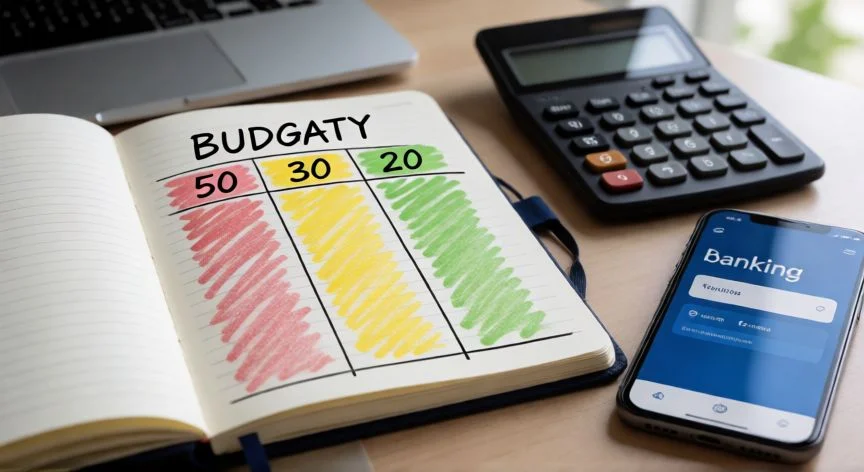
como ahorrar regla 50 30 20, Cuaderno de presupuesto con tres columnas de gastos sobre un escritorio con luz natural
finanzas ·#691 ·Lectura 7 min. · Redactor: Redacción Nexuscurioso

¿Como ahorrar regla 50 30 20?

Respuesta corta Verificado
Verificada!

La prueba definitiva: si dejaras de pagar ese gasto mañana, ¿pondría en riesgo tu techo, salud, comida o trabajo? Si es sí, es necesidad. Si es no, es gusto.

01

La regla 50/30/20: tu presupuesto simple que sí funciona

La regla 50/30/20 es un método sencillo y efectivo para gestionar las finanzas personales. Su objetivo es dividir los ingresos de manera equilibrada entre tres categorías: gastos básicos, deseos o deudas, y ahorro o inversión. No se trata de vigilar veinte categorías de gasto, como en los presupuestos tradicionales que se abandonan a las dos semanas. Aquí solo hay que recordar tres números.

La idea la popularizaron la senadora Elizabeth Warren y su hija Amelia Warren Tyagi en su libro de 2005 All Your Worth: The Ultimate Lifetime Money Plan, dirigido a familias que luchaban por llegar a fin de mes porque su gasto estaba desequilibrado. La regla ha sobrevivido desde principios de los años 2000 precisamente porque es lo bastante fácil de recordar y lo bastante flexible para funcionar para la mayoría de las personas.

La distribución es la siguiente:

  • 50% → Necesidades: pagos que no se pueden evitar, renta o hipoteca, electricidad, agua, gas, internet, transporte para trabajar, alimentos del súper, seguros, atención médica, cuidado infantil, plan básico de telefonía y pagos mínimos de deudas.
  • 30% → Deseos: entretenimiento, restaurantes, hobbies, membresías, salidas, streaming, ropa que no urge, viajes no esenciales, nueva tecnología, conciertos, autocuidado y mejoras de estilo de vida.
  • 20% → Ahorro e inversión: fondo de emergencia (tres a seis meses de gastos), metas a largo plazo como comprar casa o coche, aportaciones a jubilación, fondos de inversión y abonos extra a deudas por encima del pago mínimo.

Con un sueldo neto de 2.000 €, la distribución queda así:
BloquePorcentajeImporte
Necesidades50%1.000 €
Deseos30%600 €
Ahorro e inversión20%400 €

En dólares, con un take-home de 5.000, el reparto da 2.500, 1.500 y 1.000. Con 3.500, serían 1.750, 1.050 y 700. La gracia está en la sencillez: es la puerta de entrada habitual para ordenar el resto de las finanzas, y para muchas personas ha sido el primer presupuesto que logran sostener en el tiempo.

Para implementarla, los pasos son claros. Paso 1: calcular el ingreso mensual neto, el dinero que de verdad llega a la cuenta después de impuestos y descuentos, incluyendo sueldo, bonos y cualquier ingreso extra. Si el ingreso cambia mes a mes, usa el promedio de los últimos tres meses o, de forma más segura, el mes más bajo. Paso 2: exportar los movimientos de los últimos 30 a 60 días del banco y clasificar cada transacción en una de las tres categorías. Paso 3: multiplicar el ingreso neto por 0,50, 0,30 y 0,20 para obtener los objetivos. Paso 4: ajustar los gastos si es necesario, usando herramientas de control financiero.

“El 20% del ahorro debe apartarse en automático el día que cobras, no al final del mes. Si esperas a que sobre, nunca sobra.”

Dato clave
como ahorrar regla 50 30 20, Manos guardando monedas y billetes en una alcancía con forma de casa
Imagen

Manos guardando monedas y billetes en una alcancía con forma de casa

02

De la teoría a la práctica, cómo repartir cada euro, peso o dólar de tu ingreso

El mayor desafío práctico es clasificar los casos grises, esos gastos que no encajan limpiamente en ninguna caja. El plan de celular que permite trabajar es necesidad, pero el equipo de gama alta a meses y el plan con el doble de datos 'por si acaso' son gusto, y se puede partir el gasto: la parte básica al 50% y el extra al 30%. El coche es necesidad si se usa para trabajar o si no hay transporte razonable donde vives, pero si es el segundo coche de la casa, es un gusto. La comida a domicilio por apps de reparto es gusto, porque no pagas solo el platillo sino el envío y la comodidad. La despensa del súper sí es necesidad. El gimnasio puede ser necesidad si lo usas de verdad para cuidar la salud, pero si llevas meses pagando sin pisar la puerta, es una suscripción más.

La prueba definitiva es una sola pregunta: si dejaras de pagar ese gasto mañana, ¿pondría en riesgo el techo, la salud, la comida o el trabajo? Si la respuesta es sí, es necesidad; si solo quitaría comodidad o diversión, es gusto. Y ojo, no confundas necesidad/gusto con fijo/variable: una suscripción es un gasto fijo y aun así es gusto, mientras que la despensa es variable y aun así es necesidad.

El bloque del 20% tiene un orden de prioridades recomendado:

  1. Capturar la aportación de contrapartida del plan de jubilación de la empresa (retorno inmediato del 50-100%).
  2. Construir un fondo de emergencia inicial de unos 1.000 dólares.
  3. Pagar deudas de alto interés (por encima del 7-8% anual; liquidar una tarjeta al 24% equivale a un retorno garantizado del 24%).
  4. Ampliar el fondo a tres o seis meses de gastos.
  5. Solo entonces invertir el resto.

La regla tiene limitaciones reconocidas que conviene conocer. Para muchos hogares, solo las necesidades consumen alrededor del 80% del ingreso neto, lo que hace que el techo del 50% sea poco realista. La vivienda sola puede suponer el 25% o más, y en zonas de alto coste la renta absorbe el 40-50% de un ingreso moderado. Con ingresos bajos, las básicas llegan al 65-70%. Los pagos mínimos de deudas cuentan como necesidad, así que quien tiene préstamos, coche y tarjetas puede ver cómo 750 dólares de mínimos se suman a todo lo demás.

Cuando los números no cuadran, la solución es adaptar la regla y no abandonarla. Si las necesidades son del 70%, se puede empezar con un reparto 70/20/10 e ir mejorándolo. Variantes útiles: 60/25/15 cuando las necesidades se comen más de la mitad, 70/20/10 para ingresos muy ajustados o primer empleo, 40/30/30 para quien vive con su familia y casi no paga básicos, 50/20/30 para quien gana bien y tiene gastos bajos. En ciudades caras, redistribuye un 5-10% del bloque de deseos hacia necesidades o ahorro. Ajustar no es hacer trampa: la regla nació como guía general, no como examen.

Para ingresos variables (comisiones, ventas, trabajo independiente, quincenas), los porcentajes son aliados porque escalan solos. Toma como base el mes más bajo de los últimos tres y trata todo lo que entra por encima como excedente con destino asignado antes de que se evapore, mandando la mayor parte al fondo de emergencia o a deudas. Si cobras por quincena, cada pago se trata como un mini-mes con su propio 50/30/20.

Algunos errores comunes arruinan el método: usar el ingreso bruto en lugar del neto, clasificar deseos como necesidades (Netflix, el gimnasio, un iPhone nuevo cada año no son necesidades), tratar el 20% como 'lo que sobra' cuando debe ser intencional y automático, dejarlo para el final del mes (apártalo apenas cobres) y rendirse si el primer mes no cuadró exacto. Quienes mantienen la regla la tratan como punto de partida ajustable.

En pareja o familia, los porcentajes se aplican sobre el ingreso conjunto del hogar: las necesidades son los gastos que benefician a todos (renta, servicios, despensa, colegiaturas), los deseos incluyen salidas en familia y dinero personal de cada quien, y el 20% cubre metas comunes empezando por el fondo de emergencia del hogar. El reto no es la aritmética, sino el acuerdo sobre quién aporta cuánto y cómo se separan gastos personales de compartidos.

Conclusión:

¿como ahorrar regla 50 30 20?

La regla 50/30/20 no es magia ni un examen que aprobar a la primera. Es un marco que hace visibles las decisiones de gasto, te da un objetivo y una forma de medir si te acercas a él. Su valor está en la información que aporta para decidir mejor de aquí en adelante, no en generar culpa por el pasado. Empieza con el reparto que puedas sostener hoy, ajústalo cada trimestre y deja que los porcentajes te acompañen mientras construyes un hábito que, con el tiempo, se vuelve automático.

Redacción: Redacción Nexuscurioso · Actualizado en: 15/10/2026

NexusCurioso recomienda: Para preguntas de FINANZAS, puede ser adecuada la ayuda de un profesional.

Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta
4.6 / 5 · 50 valoraciones Valorar

¿Tienes algo que aportar? Envíanos tu respuesta

Cómo ahorrar y no malgastar el dinero: la guía que sí funciona Cómo ahorrar y no malgastar el dinero: la guía que sí funciona Estrategias eficientes para ahorrar dinero cuando tienes muchos gastos Estrategias eficientes para ahorrar dinero cuando tienes muchos gastos
¿Quieres ver más respuestas sobre como ahorrar regla 50 30 20?
Más preguntas de finanzas