
INICIO
finanzas · ahorro
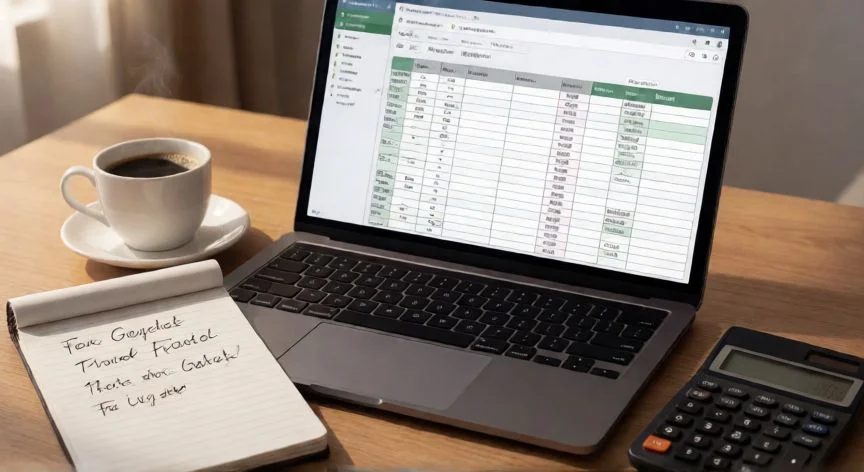
como ahorrar mas dinero al mes, Mesa con notas manuscritas de gastos y cuaderno Kakebo
finanzas ·#640 ·Lectura 12 min. · Redactor: Redacción Nexuscurioso

¿Como ahorrar mas dinero al mes?

Respuesta corta Verificado
Verificada!

Reducir 0,5 kW de potencia contratada ahorra entre 50 y 60 € al año. El standby se lleva hasta el 11% de la factura eléctrica.

01

Cómo ahorrar más dinero al mes: de la teoría al euro que se queda

Los hogares españoles ahorraron el 18,7% de su renta disponible en el segundo trimestre de 2026, frente al 19,9% de un año antes según el INE. Y el IPC subió al 4,9% en septiembre según el dato adelantado. La lectura es clara: entra más dinero que nunca en casa y aun así se queda menos. La tasa media de ahorro ronda el 13% de la renta disponible bruta, y el 32% de las familias no consigue ahorrar absolutamente nada, siendo la insuficiencia de ingresos, los costes de vivienda y las facturas las principales razones.

La buena noticia es que ahorrar no depende tanto de cuánto ganas como de cuánto controlas, y eso está en la mano de cualquiera desde hoy mismo. No hace falta un sueldo alto: hace falta un método, constancia y saber exactamente dónde se va cada euro.

El primer paso es saber de dónde se parte. No se puede ahorrar sin calcular todo lo que entra en casa: nómina, ayudas y subvenciones, rentas de inmuebles en alquiler, dividendos, pagas extra prorrateadas y cualquier euro que entre en la unidad familiar. Anota la cifra media mensual como punto de partida y techo de gasto. Después conviene anotar los gastos durante dos meses, hasta el café de 1,40 euros del bar, porque ese registro es lo que separa querer ahorrar de conseguirlo. Sin ese dato se ahorra a ciegas.

Una vez registrados los gastos, clasifícalos en tres columnas. Lo fijo (vivienda, suministros, seguros, créditos, colegio, transporte, dividiendo entre doce los pagos anuales), lo variable (compra, ocio, ropa, regalos) y lo hormiga, que es la categoría más traicionera: el café del bar, los snacks, las comisiones bancarias, el envío exprés. Poca cosa cada vez, un agujero enorme a final de año.

La fórmula de la capacidad de ahorro es simple: ingresos mensuales menos gastos fijos menos gastos variables imprescindibles. Si el resultado es negativo, ya has encontrado el problema. Si es positivo, esa cantidad es la que hay que automatizar.

Para controlar todo esto puedes usar un planificador anual, una hoja de cálculo con totales automáticos y gráficos, o simplemente papel y boli. Escribir a mano cada gasto duele un poco más, y ese pellizco frena la compra impulsiva. El método japonés Kakebo funciona con un cuaderno donde se apunta cada gasto, se clasifica por categorías (necesidades, ocio, cultura, extras) y al final del mes se analiza dónde se fue el dinero. Se vuelve mucho más consciente de en qué se gasta, sin necesidad de ninguna app.

El bloque más rentable es la revisión de los gastos fijos, porque un gasto fijo se negocia una vez y hace ahorrar los doce meses del año: una tarde de llamadas al teléfono puede valer más que un año entero renunciando al café. Conviene revisar la hipoteca comparando con lo que ofrece el mercado, valorando una subrogación o novación, pidiendo al menos tres ofertas y mirando el TAE completo, no solo el diferencial, porque las vinculaciones (seguros, tarjetas, alarmas) son las que encarecen la cuota real.

En alquiler, la referencia sana es no destinar más del 30% de los ingresos netos del hogar a la vivienda, e informarse de las ayudas autonómicas y del bono de alquiler joven si se cumplen requisitos.

En energía, ajustar la potencia contratada de la luz es el ahorro más rápido y casi nadie lo hace. Muchos hogares pagan potencia de más todos los meses sin haberla usado nunca, y reducir 0,5 kW puede suponer entre 50 y 60 euros al año. Cambiar a bombillas LED consume alrededor de un 80% menos que las incandescentes y duran entre 15 y 25 veces más, empezando por cocina y salón. Los aparatos en standby se llevan entre el 7% y el 11% de la factura eléctrica, hasta unos 50 euros anuales, y se soluciona con regletas con interruptor. Concentrar consumos en horas valle (de 12 h a 16 h o por la noche) y comparar tarifas cada año pidiendo oferta a tres compañías puede ahorrar entre 100 y 200 euros anuales. El bono social da en 2026 descuentos del 42,5% para hogares vulnerables y del 57,5% para vulnerables severos.

“Con 1.800 € netos, la regla 50/30/20 destina 360 € al ahorro: 4.320 € en doce meses sin casi enterarse.”

Dato clave
como ahorrar mas dinero al mes, Manos configurando transferencia automática de ahorro
Imagen

Manos configurando transferencia automática de ahorro

02

Controla, negocia y automatiza: el camino real hacia el ahorro mensual

En agua y calefacción hay gestos que suman más de lo que parece. Ducharse en lugar de bañarse ahorra hasta 150 litros cada vez: un baño gasta entre 150 y 300 litros frente a los 50-80 de una ducha corta. Cerrar el grifo al lavarse los dientes ahorra hasta 10 litros por gesto. Llenar lavadora y lavavajillas, poner difusores y aireadores en los grifos, bajar la calefacción a 19-20 °C (cada grado extra sube la factura entre un 5% y un 7%), dejar entrar el sol de día y cerrar cortinas de noche, sellar rendijas y usar alfombras.

También hay que pagar solo el móvil que se usa: revisar el consumo de datos de los últimos tres meses, comparar y llamar para pedir mejora al terminar la permanencia, usando la portabilidad como argumento. Renegociar la fibra de casa, porque la mayoría de hogares paga por megas que no usa. Revisar los seguros de coche, hogar, vida y salud cada año, pidiendo presupuesto a la competencia un mes antes del vencimiento para negociar y comprobando que no existan coberturas duplicadas, lo que puede ahorrar entre 100 y 300 euros anuales. Y eliminar comisiones bancarias: pagar por tener el propio dinero guardado no tiene sentido, y cambiar de banco hoy se hace desde el móvil en un rato.

En el día a día, la clave está en planificar antes de comprar. Planificar el menú semanal y comprar en función de él. Ir al súper con lista cerrada y estómago lleno, porque todo lo que se compra con hambre se compra caro. Cocinar el doble y congelar raciones para los días imposibles. Usar cupones y productos con caducidad próxima al 50%. Apostar por marca blanca (muchas salen de la misma fábrica que la marca líder) y producto de temporada. Pedir muestras gratis. Llevarse la comida de casa: un táper ahorra entre 5 y 10 euros al día, es decir 100-200 euros al mes.

Dejar el coche cuando se pueda, compartirlo, comparar gasolineras (diferencias de 0,10 euros por litro), mantener la presión de neumáticos y conducir de forma eficiente reduce el consumo entre un 10% y un 15%.

Auditar las suscripciones es el primer ahorro automático: abrir el extracto del banco, buscar todos los cargos recurrentes y preguntarse uno a uno si se han usado este mes, cancelando plataformas, apps, gimnasios que no se pisan o nubes sin uso, y usar planes familiares en lugar de cuentas individuales. Aplicar la regla de las 24 horas (72 para compras grandes) o la de las 48 horas antes de una compra no prevista distingue un deseo de una necesidad y elimina la mayoría de compras impulsivas. Comprar ropa fuera de temporada da descuentos del 30% al 70%, usar segunda mano (Wallapop, Vinted), y no necesitar lo último: un móvil de hace uno o dos años cuesta la mitad.

El método de ahorro más extendido es la regla 50/30/20, popularizada por la senadora estadounidense Elizabeth Warren:

Categoría%Con 1.800 € netos
Necesidades (vivienda, facturas, comida, transporte)50%900 €
Deseos (ocio, restaurantes, suscripciones, viajes)30%540 €
Ahorro (fondo de emergencia, inversiones, deudas)20%360 €

Al año eso son 4.320 euros ahorrados. Algunos expertos proponen la versión 70/20/10 como más realista para España en 2026, donde la vivienda puede superar el 50% del sueldo. La clave es adaptar los porcentajes a la situación real, y el portal oficial Finanzas para Todos la explica como punto de partida adaptable, no fórmula rígida.

El cambio de mentalidad que introduce esta regla es matemático: en lugar de gastos menos ingresos igual a ahorro, se aplica ingresos menos ahorro igual a gastos. Descontando el porcentaje de ahorro nada más recibir la nómina, se cuenta desde el primer día con la cantidad real para organizarse, se gasta menos mes a mes y se acumula más dinero para el futuro.

El preahorro es el método que mejor funciona a largo plazo porque elimina decisiones cada mes: configurar una transferencia periódica automática a la cuenta de ahorro el día 1 o 2, el mismo día que se cobra. Aunque sean 50 o 100 euros, al cabo de un año son entre 600 y 1.200 euros ahorrados sin enterarse. Es un error pensar que se ahorra lo que sobra a final de mes, porque nunca sobra: hay que ahorrar antes de gastar. Si no se puede guardar el 20%, un 5% o un 10% constante es un comienzo mucho más útil. Con ingresos netos de 1.500 euros, ahorrar 75, 150 o 300 euros al mes supone 900, 1.800 o 3.600 euros en doce meses.

Otros métodos complementarios:
  • Reto de las 52 semanas: 1 € la primera semana, 2 € la segunda, y así hasta 52. Suma 1.378 € al año. Versión inversa si las cantidades finales se hacen pesadas, o reto fijo de 20 € semanales para sumar 1.040 €.
  • Método de sobres: dividir el sueldo en sobres por categorías (alquiler, comida, transporte, ocio) y no gastar más en una categoría cuando el sobre se vacía. Replicable hoy con cuentas separadas o espacios de ahorro en neobancos como N26 o Revolut.
No hace falta elegir un solo método: muchas personas combinan el preahorro para el grueso del ahorro con el Kakebo para controlar los gastos diarios.

El primer destino del dinero ahorrado debe ser el fondo de emergencia, un colchón de entre tres y seis meses de gastos fijos en una cuenta separada y disponible, que evita que una avería, una pérdida temporal de ingresos o un gasto médico obliguen a endeudarse. No conviene acumular seis meses de golpe: divide el objetivo en escalones, primero 500 euros, después un mes de gastos esenciales y luego tres meses. Aparte, apartar una cantidad pequeña cada mes para imprevistos previsibles (la caldera, el dentista, la revisión del coche, una boda), que no son imprevistos sino gastos que llegarán. Y hay que huir de los microcréditos: si hay deudas con intereses altos (tarjetas, préstamos rápidos), prioriza pagarlas antes de ahorrar, porque los intereses de una deuda casi siempre superan el rendimiento de cualquier cuenta de ahorro.

Errores habituales que impiden ahorrar:
  • No tener presupuesto: ahorrar se convierte en cuestión de suerte.
  • Ahorrar solo lo que sobra (nunca sobra).
  • Intentar ahorrar en todo a la vez: quema. Mejor dominar un área cada vez.
  • Objetivos demasiado agresivos que se abandonan a las semanas.
  • Preocuparse por un café de 2 euros mientras se pagan servicios de 30, 50 u 80 euros mensuales que apenas se usan.
  • Mezclar objetivos (el fondo de una avería no es para vacaciones) y confundir ahorro con inversión.
Una vez al mes hay que revisar el plan, ver qué categoría se desvió y si se puede aumentar la aportación. Cuando llegue una subida de sueldo, una paga extra o un ingreso puntual, separar una parte antes de acostumbrarse a gastarla.

Finalmente, guardar el dinero debajo del colchón hace que pierda valor con la inflación, así que conviene abrir una cuenta de ahorro remunerada, considerar depósitos a plazo fijo con interés garantizado si no se va a necesitar el dinero en meses, y una vez cubiertos el colchón y las necesidades de corto plazo, destinar una parte a fondos de inversión o ETF para que crezcan a largo plazo, entendiendo primero el riesgo de cada alternativa.

Conclusión:

¿como ahorrar mas dinero al mes?

Al final, ahorrar más al mes no es una carrera de sacrificio ni un castigo. Es un sistema que se monta una vez y se deja rodando: un preahorro el día que cobra la nómina, una revisión de fijos al año, una lista del súper que te ahorra cien euros mensuales sin esfuerzo. El dinero que entra en casa es el mismo, pero deja de irse a sitios que no elegiste. Y eso, mes a mes, se nota en la cuenta y en la cabeza.

Fuentes: 1º Ahorradoras.com, 2º Financer.es, 3º BBVA.es, 4º Finantres.com
IMAGEN1-AUTOR: Nexuscurioso | Licencia: Todos los derechos reservados | URL: ---
IMAGEN2-AUTOR: Nexuscurioso | Licencia: Todos los derechos reservados | URL: ---
Redacción: Redacción Nexuscurioso · Actualizado en: 15/10/2026

NexusCurioso recomienda: Para preguntas de FINANZAS, puede ser adecuada la ayuda de un profesional.

Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta Valoración para Respuesta
4.0 / 5 · 54 valoraciones Valorar

¿Tienes algo que aportar? Envíanos tu respuesta

Cómo ahorrar financieramente: el sistema que sí funciona Cómo ahorrar financieramente: el sistema que sí funciona Cómo ahorrar al mes: el sistema de tres niveles que sí funciona Cómo ahorrar al mes: el sistema de tres niveles que sí funciona
¿Quieres ver más respuestas sobre como ahorrar mas dinero al mes?
Más preguntas de finanzas