Instagram

Cómo ahorrar inteligentemente: el arte de administrar lo que ya tienes
Ahorrar dinero puede sentirse como una carrera de obstáculos, sobre todo cuando los imprevistos aparecen sin aviso y las tentaciones del consumo nos rodean por todas partes. Sin embargo, la clave no está necesariamente en ganar más, sino en la manera en que administras lo que ya tienes entre manos. Una persona con ingresos altos puede seguir sintiendo que el dinero se le escapa de las manos si no desarrolla hábitos de planificación, mientras que alguien con un sueldo moderado puede lograr una estabilidad notable cuando aprende a organizar sus gastos, establecer prioridades y reservar una parte de sus ingresos de forma constante.
Un fondo de ahorros bien construido no solo te da seguridad financiera inmediata, también te devuelve el control sobre tus decisiones. Enfrentar una reparación del coche, una consulta médica urgente o la pérdida de un empleo deja de ser una catástrofe cuando tienes un colchón económico detrás. Y a largo plazo, ese mismo ahorro es el cimiento para comprar una vivienda, lanzar un negocio pequeño o llegar a la jubilación sin la angustia de depender de otros.
La educación financiera no busca fórmulas mágicas para enriquecerte de un día para otro. Se trata, mucho más modesto y realista, de comprender tus decisiones económicas y usar el dinero como herramienta para objetivos concretos. Antes de pensar en invertir o multiplicar tu patrimonio, necesitas saber con claridad: cuánto entra, cuánto sale, qué deudas cargan sobre ti y cuánto puedes reservar cada mes. Sin esa organización básica, es muy fácil perder la noción del dinero que circula por tu vida.
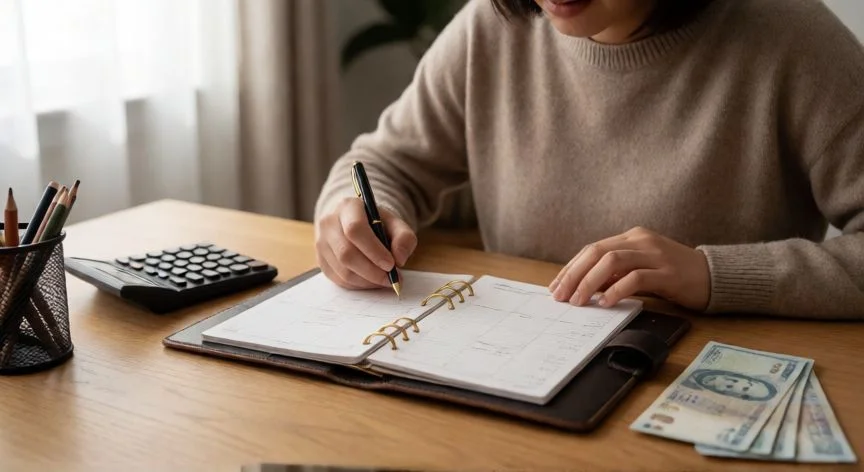
Primer paso: conoce tus ingresos reales. No importa si cobras un salario fijo, trabajas por cuenta propia, tienes un pequeño negocio o sumas ingresos de varias fuentes. Haz una lista de todo el dinero que recibes normalmente durante un mes. Si tus ingresos varían, calcula un promedio de los últimos meses y sé prudente al construir tu presupuesto. No conviene suponer ingresos que aún no están confirmados.
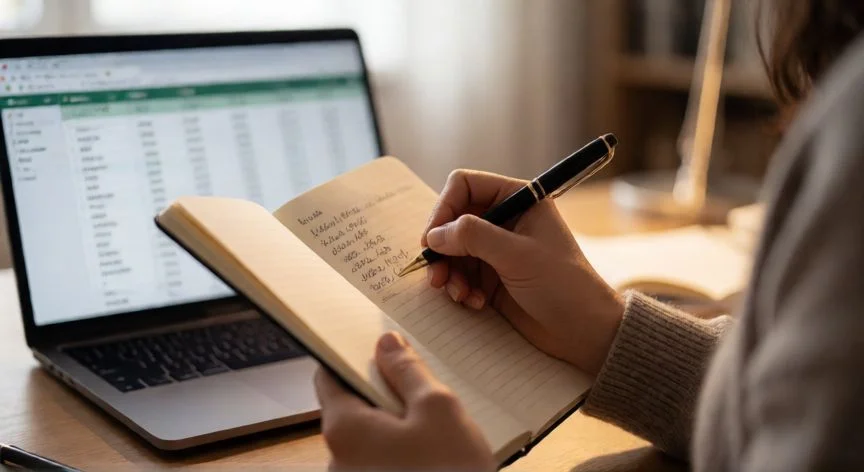
Segundo paso: registra cada gasto, sin excepción. Desde ese café de la mañana hasta la propina en efectivo, desde la suscripción que casi no usas hasta la factura mensual de internet. Puedes usar una hoja de cálculo, una app gratuita o incluso papel y lápiz. Lo importante es registrar durante al menos 30 días todo lo que sale de tu bolsillo. Muchas personas recuerdan los pagos grandes y olvidan los pequeños: un transporte extra, una compra impulsiva, una membresía olvidada. Cada gasto individual parece insignificante, pero acumulados representan una cifra considerable a fin de mes.
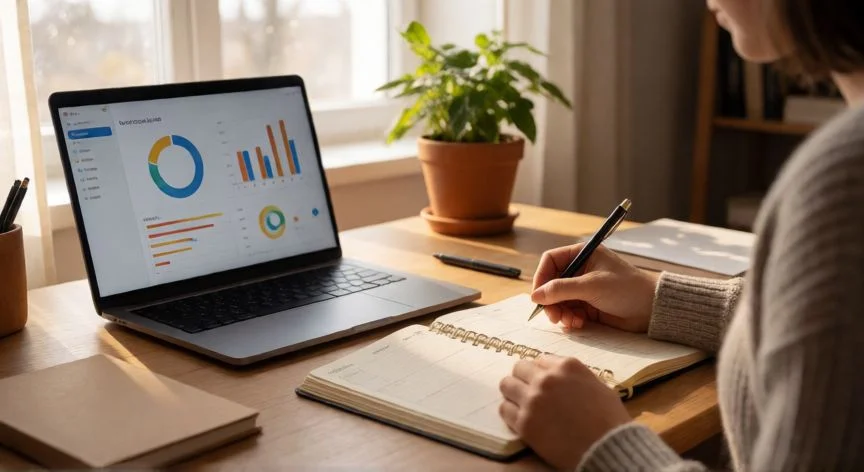
Una vez tengas los datos, organízalos por categorías: gasolina, comestibles, hipoteca, entretenimiento, servicios. Cruza la información con tus estados de cuenta bancarios y de tarjeta para asegurarte de no dejar nada fuera. No se trata de castigarte por gastar, sino de obtener información: cuando conoces tus hábitos reales, puedes decidir qué quieres cambiar.
La regla 50/30/20 como columna vertebral. Este método divide tus ingresos en tres bloques equilibrados:
| Categoría | % Ingreso | Incluye |
|---|---|---|
| Gastos básicos | 50% | Renta, hipoteca, electricidad, agua, gas, transporte, alimentos, seguros |
| Deudas y deseos | 30% | Entretenimiento, restaurantes, hobbies, membresías, pago de tarjeta de crédito |
| Ahorro e inversión | 20% | Fondo de emergencia, metas a largo plazo, cuentas de inversión |
Si los gastos esenciales superan el 50%, toca reevaluar el presupuesto o buscar formas de recortar costos. El bloque del 20% es la piedra angular para la estabilidad futura: fondo de emergencia, meta de vivienda, jubilación. Lo mejor del método es su simplicidad: no necesita fórmulas complejas ni herramientas avanzadas, y se adapta a cualquier nivel de ingreso.
Aprender a diferenciar necesidad de deseo es una habilidad central. La alimentación y la vivienda son necesidades; ese gadget que viste en un anuncio es un deseo. El entretenimiento también forma parte de una vida equilibrada, la cuestión es que los deseos no invadan el espacio destinado a las prioridades. Antes de una compra no planificada, pregúntate: ¿lo necesito realmente?, ¿puedo pagarlo sin afectar otros compromisos?, ¿lo quiero por necesidad o porque lo vi anunciado?, ¿seguirá importándome dentro de una semana?
“Automatizar el ahorro (transferencias automáticas, redondeo del cambio, depósitos divididos) elimina la tentación de gastar lo que ya reservaste.”
Dato clave